不同价位段白酒在行业周期中的表现差异
白酒行业具有典型的周期性特征,受宏观经济、政策导向、消费升级与降级、库存周期等多重因素影响。在不同周期阶段,不同价位段的白酒产品表现出显著差异,这直接关系到企业的战略调整与渠道布局。
一、高端白酒(千元以上):抗周期性强,但波动放大
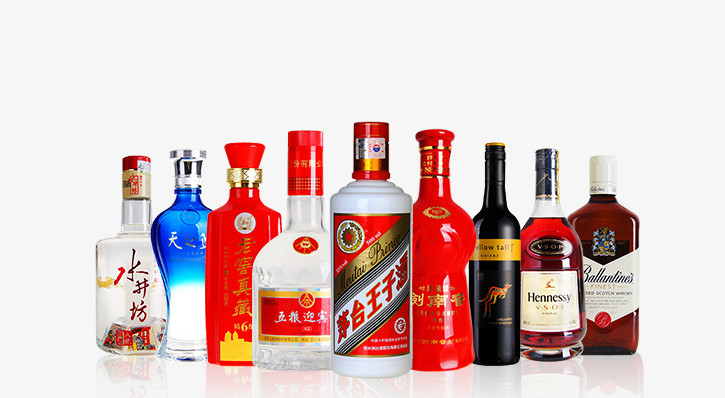
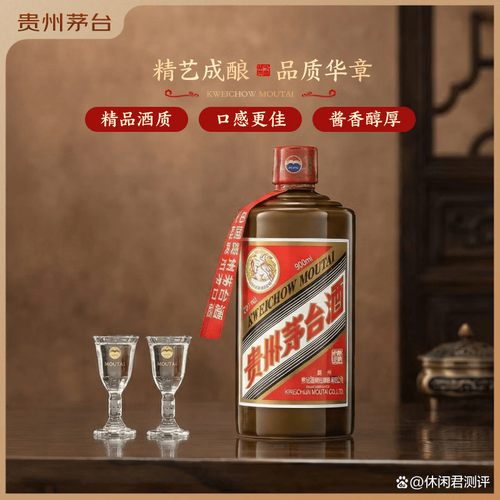
高端白酒以茅台、五粮液、国窖1573等为代表,其核心消费场景为商务宴请、礼赠与收藏。在周期上行期,高端酒量价齐升,金融属性凸显;在周期下行期,高端酒凭借品牌壁垒和稀缺性,价格虽有所松动但整体韧性较强。由于渠道库存和社会库存较大,一旦需求预期转弱,批价波动幅度会明显放大,例如2013-2014年行业深度调整期,高端酒价格曾出现大幅回落,但随后率先复苏。
二、次高端白酒(300-800元):周期弹性最大
次高端价格带(如剑南春、舍得、水井坊、酒鬼酒等)受经济周期和消费升级影响最为直接。上行期,受益于高端酒价格上移留下的空间以及中产阶层扩容,次高端增速最快;下行期,则面临“上挤下压”的双重压力——高端酒降价抢夺份额,地产酒升级向上挤压。因此,次高端在周期中的业绩波动最为剧烈,往往是行业景气的放大器。
三、中端白酒(100-300元):区域龙头的基本盘,稳健但增速有限
该价位段以区域强势品牌(如古井贡酒、口子窖、老白干等)为主,消费场景偏重大众宴席、朋友聚饮。受经济周期影响较小,需求相对刚性,但竞争激烈,且面临全国化品牌下沉的挤压。在周期下行期,中端白酒表现出较好的防御性,营收和利润波动较小;但在上行期,由于缺乏高端酒的提价弹性,增速相对平缓。
四、低端白酒(100元以下):周期敏感度低,但受成本与消费降级影响
低端白酒以光瓶酒(如牛栏山、玻汾、尖庄等)为代表,主要满足日常自饮和低端聚饮需求。其需求价格弹性较低,受经济周期直接影响小,但在周期下行期,部分消费者会从更高价位段降级至低端,反而可能带来销量增长。低端酒也面临原材料成本上涨、环保压力以及消费升级的长期挑战。
在行业周期中,不同价位段白酒的表现呈现“高端抗跌、次高端高弹性、中端稳健、低端刚性”的格局。企业需根据自身价位布局,灵活调整产品结构、渠道策略和库存管理,以穿越周期波动。
如若转载,请注明出处:http://www.gzyrtc.com/product/42.html
更新时间:2026-09-18 07:08:57